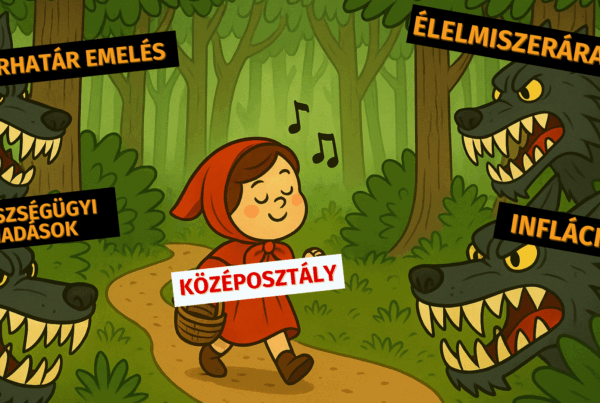
Arról szólnak a hírek, azzal van tele a sajtó, hogy alacsony az infláció. Aztán mégis minden drága. Vagy legalábbis nagyon úgy érződik. Se a fizetések, se az érzések nem követték le az új normát, nehéz is felocsúdni a sokkból. De mit jelent mindez a megtakarításokra nézve?
Az aktuális Pénz beszél podcast adásban megvizsgáltuk, miért nem érződik az alacsony infláció és mi a teendő vele befektetőként.
Papíron már egészen más világban élünk, mint néhány éve. Az infláció jelentősen visszaesett, a statisztikákban újra az alacsony inflációról olvasni.
Csakhogy az infláció csökkenése nem jelenti az árak csökkenését. Ha az infláció 20 százalékról 2 százalékra esik, attól a termékek nem lesznek olcsóbbak, csupán lassabban drágulnak tovább.
Számok és érzések
A magas inflációs időszakok nyomot hagynak a lélekben. A 2022–2023-as időszakban olyan inflációs sokkot élt meg Magyarország, amelyből még mára se sikerült felépülni.
Az ember nem úgy működik, mint a statisztikai hivatal: a negatív élmények erősebben rögzülnek, a korábbi árak pedig viszonyítási ponttá váltak.
Mi torzítja az inflációérzetünket?
- Horgonyhatás: fejben továbbra is a korábbi árakhoz viszonyítunk.
- Negativitási torzítás: a drágulásra erősebben emlékszünk, mint arra, ha valami változatlan áron marad.
- Zsugorinfláció: előfordul, hogy egy termék ára nem változik, csak a mérete vagy a mennyisége lesz kisebb.
Ahány ember, annyi infláció
A hivatalos infláció egy átlagos fogyasztói kosár alapján készül. Egy adott háztartás azonban nem feltétlenül ezt a kosarat vásárolja.
A saját inflációnkat azokból a termékekből érzékeljük a legerősebben, amelyekkel rendszeresen találkozunk. Ha valaki sokat költ élelmiszerre, másképp érzékeli az árak változását, mint az, aki kevesebbet vásárol.
A hivatalos infláció valóban alacsony, de egy átlagos háztartás számára a megélhetés továbbra is drága, mert a fizetések kevés esetben követték le az emelkedést.
Infláció, maginfláció, kamat
Különbséget kell tenni az általános infláció és a maginfláció között is. A maginfláció bizonyos, erősebben változó vagy szabályozott (árstoppos) tételeket kiszűr, ezért más képet ad az árak alakulásáról.
Ez a befektetők számára sem mindegy. Egyes megtakarítási termékek, köztük az inflációhoz kötött állampapírok kamatozását a hivatalos inflációs adat (jelenleg 1,2%) határozza meg. Vagyis nem feltétlenül az az inflációs mutató befolyásolja egy befektetés hozamát, amelyet a saját kiadásainkon keresztül a leginkább érzékelünk.
Mit jelent mindez az állampapírok szempontjából?
Az elmúlt évek magas inflációja után az állampapírok sok magyar megtakarító számára különösen vonzóvá váltak. A csökkenő inflációval azonban a hozzájuk kapcsolódó kamatkörnyezet is változik.
A következő időszakban érdemes újra megfontolni, hogy az állampapír milyen szerepet töltsön be a portfólióban:
- Vésztartalék és likvid tartalék esetében továbbra is lehet szerepe.
- A teljes családi vagyon elhelyezésénél azonban érdemes más eszközöket is figyelembe venni.
Hosszú távú vagyonépítésnél nem pusztán az számít, hogy egy befektetés pozitív hozamot termel-e, hanem az is, hogy hogyan viszonyul más, hasonló célra használható eszközökhöz.
A vagyon megőrzéséhez ezért nem elegendő egyszerűen nem veszíteni nominálisan. A vásárlóerő megőrzése és hosszú távú növelése is cél kell legyen.
Nem kell ugrálni, de időben kell lépni
A rövid távú eseményekből hiba hosszú távú következtetéseket levonni. Amikor az infláció elszabadul, rögtön mindenki a kamatokon és az infláció elleni védekezésen kezd el pörögni. Amikor az infláció csökken, sokan úgy érzik, nincs sürgős teendő.
Mindkét esetben érdemes azonban ennél hosszabb távon gondolkodni és meghatározni:
- milyen pénzügyi célra gyűjtünk;
- milyen időtávban gondolkodunk;
- mekkora kockázatot tudunk vállalni;
- milyen eszközök állnak rendelkezésre;
- és ezek közül melyek illeszkednek a saját céljainkhoz.
Rövid távú problémára is hosszú távú megoldás kell
Az infláció ellen hosszú távon lehet védekezni. Nincs olyan befektetés, amely minden körülmények között és minden évben garantáltan az infláció felett teljesít. A rövid távú inflációs időszakokra ezért nem feltétlenül lehet egyetlen varázsszerrel reagálni.
A hosszú távú befektetési stratégia viszont éppen arra épül, hogy az egyes időszakok eltérő teljesítménye kiegyenlítődjön. A vagyonépítés szempontjából ezért fontosabb a megfelelő időhorizont, a diverzifikáció és a következetes stratégia, mint az, hogy minden évben sikerüljön legyőzni az inflációt.
Mit tehet a megtakarító?
- Érdemes növelni a megtakarítási rátát, amikor nő a jövedelem.
- Ha szükséges és lehetséges, bértárgyalást kell kezdeményezni az infláció lekövetése érdekében.
- Nem szerencsés automatikusan elkölteni a béremelést vagy a bónuszt: annak egy része a jövőbeli célokra is fordítható.
- Érdemes felülvizsgálni a rendszeres kiadásokat, különösen az előfizetéseket és azokat a szolgáltatásokat, amelyek már kevésbé fontosak.
- A megtakarításokat hosszú távú célokhoz igazított befektetésekben érdemes elhelyezni, nem pusztán készpénzben vagy alacsony hozamú eszközökben tartani.
- A kockázatosabb eszközök, például a részvények is bekerülhetnek a portfólióba, ha az időtáv és a kockázatvállalási képesség ezt lehetővé teszi.
- Ha valaki nem ért a befektetésekhez, érdemes segítséget kérnie, ahelyett hogy kizárólag a megszokott megoldásoknál maradna.